日本の再生可能エネルギー(以下、再エネ)の課題は、コストと国民負担、送電網の制約、適地と地域との共生、天候や災害による変動の4つに整理できます。再エネとは、太陽光・風力・水力・地熱・バイオマスなど、自然界で繰り返し得られるエネルギーを使った発電のことです。導入量は年々増えていますが、2040年度に向けた政府目標は高く、課題の中身も「発電設備を増やすこと」から「増えた電気をどう流し、どう負担するか」へ移っています。この記事では、最新の数値と取り組みをもとに、課題ごとの解決策の進み具合と、暮らしの中で選べる行動までを順に見ていきます。
日本の再エネの現在地|比率と2040年度の目標
再エネ比率は資料によって数字が違う
日本の発電量に占める再エネの割合は、どの資料を見るかで数字が変わります。資源エネルギー庁の2023年度(令和5年度)の集計では、再エネ(水力を含む)は22.9%、原子力は8.5%、火力は68.6%でした。一方、環境エネルギー政策研究所(ISEP)の速報では、2024年度の自然エネルギー電力の割合は26.5%と推計されています。
数字に開きがあるのは、年度が違うことに加えて、集計の範囲が違うためです。ISEPの推計は、住宅用太陽光の自家消費分などを仮定値で含めています。自分で数字を引用するときは、「どの年度か」「自家消費を含むか」を確かめておくと、誤読を避けられます。
2040年度は「4〜5割」が目標
2025年2月に閣議決定された第7次エネルギー基本計画では、2040年度の電源構成の見通しとして、再エネを4〜5割程度、原子力を2割程度、火力を3〜4割程度としています。再エネは「最大の電源」と位置づけられました。
再エネの内訳は、太陽光が23〜29%程度、風力が4〜8%程度、水力が8〜10%程度、地熱が1〜2%程度、バイオマスが5〜6%程度です。現状の2割台前半から約15年で倍近くへ伸ばす計画で、伸びしろの大半を太陽光と風力が担います。
比率より「増やし方」が問われている
再エネの割合は、全体としては上向いています。ただ、増える電源の中心が太陽光と風力になるほど、天候によって出力が変わる電気をどう扱うかが重くなります。次の章から、4つの課題を順に整理します。
日本の再エネの割合や、普及を進めるうえでのカギをさらに詳しく知りたい方は、次の記事もあわせてご覧ください。
課題1|発電コストと国民負担
設置や工事にかかる費用が高い
元の記事でも触れていたとおり、日本の再エネは発電コストの高さが長く課題とされてきました。物価や人件費に加えて、山が多く平地が限られる国土では、造成や地盤の整備に費用がかかります。太陽光パネルそのものの価格は国内外で大きく変わらず、差は設置や工事の費用に出やすいという指摘があります。
コストの国際比較は、年によって大きく動きます。数字を見るときは、パネルや風車の価格だけでなく、設置・接続・維持管理を含めた総額なのかを確認する必要があります。
再エネ賦課金という形で家計に届く
再エネの導入を支えるFIT制度(固定価格買取制度)では、買い取りにかかった費用の一部を、電気を使うすべての人が「再エネ賦課金」として負担しています。2026年度の単価は1kWhあたり4.18円と報じられており、制度が始まった2012年度以降で最も高い水準です。2025年度の3.98円から上がっています。
月400kWhを使うモデル世帯で月額約1,700円、年額にして約2万円という試算も示されています。賦課金は、再エネが増えた結果として積み上がる負担です。「導入を進める」ことと「負担を抑える」ことを両立させる設計が、制度の大きな論点になっています。
洋上風力の撤退が示した価格設計の難しさ
コストの難しさを象徴したのが、洋上風力の第1ラウンドです。三菱商事を中心とする企業連合は、秋田県沖と千葉県沖の3海域を、1kWhあたり11円台から16円台という低い売電価格で落札しました。上限価格は29円でした。ところが資材価格の高騰などで採算が合わなくなり、2025年8月に全面撤退を発表しています。
第1ラウンドは、売電価格が固定される仕組みが前提だったため、コスト増を価格に転嫁できませんでした。資源エネルギー庁は、同じ制度のままでは同様の事態が繰り返されかねないとして、公募制度の見直しを進めると報じられています。安い価格で競わせるだけでなく、事業が最後までやり切れるかをどう見極めるかが問われています。
再エネのコストがなぜ高いのか、下げるための取り組みを詳しく知りたい方は、次の記事もご覧ください。

課題2|送電網の制約と出力制御
発電しても流せない「出力制御」
再エネが増えて新たに目立ってきた課題が、送電網の制約です。電気は、使う量と作る量を常に一致させなければなりません。太陽光が多く発電する晴れた春や秋の昼間は、需要が少ない時期と重なると、供給が需要を上回ります。そのとき、電力会社は発電事業者に発電の抑制を求めます。これが出力制御です。
資源エネルギー庁の審議会資料では、九州エリアの2024年度の出力制御率は4.8%(制御量7.5億kWh)、東北エリアは1.3%(2.1億kWh)と報告されています。九州は2023年度が12.9億kWhで、2024年度はそれより少なくなりました。この変化は、蓄電池の増加や、他の地域へ送る量の増加が影響していると考えられます。ただし、再エネが増え続ける以上、制御が無くなる見通しとは言えません。
地域をまたぐ送電線の容量が足りない
出力制御が起きる背景には、地域間の送電線(連系線)の容量があります。電気が余った地域から、足りない地域へ十分に送れなければ、余った分は捨てることになります。
日本は東日本と西日本で周波数が異なる点も、融通の難しさの一因です。再エネの適地は北海道・東北・九州に偏りがちで、需要は大都市圏に集中します。「発電する場所」と「使う場所」が離れているため、送電網の増強が欠かせません。ただし、送電線の整備には長い期間と大きな費用がかかり、最終的には電気料金に反映されます。
捨てる電気を「使う」「ためる」へ
解決策の方向は、制御を避けるための「ためる」と「使い方を変える」です。系統用蓄電池を増やし、昼間に余る電気をためて夕方に放出する設計が広がっています。国は長期脱炭素電源オークションで、蓄電池も含めた新しい電源への投資を後押ししています。
需要側でも、再エネが余る昼間に電気を使う方向へ誘導する動きがあります。昼間の料金を安くする料金メニューや、給湯器を昼間に沸き上げる運転などが、その例です。供給側だけでなく、使う側の時間帯の工夫も課題解決の一部です。
課題3|適地の不足と地域との共生
平地が限られる国土での太陽光
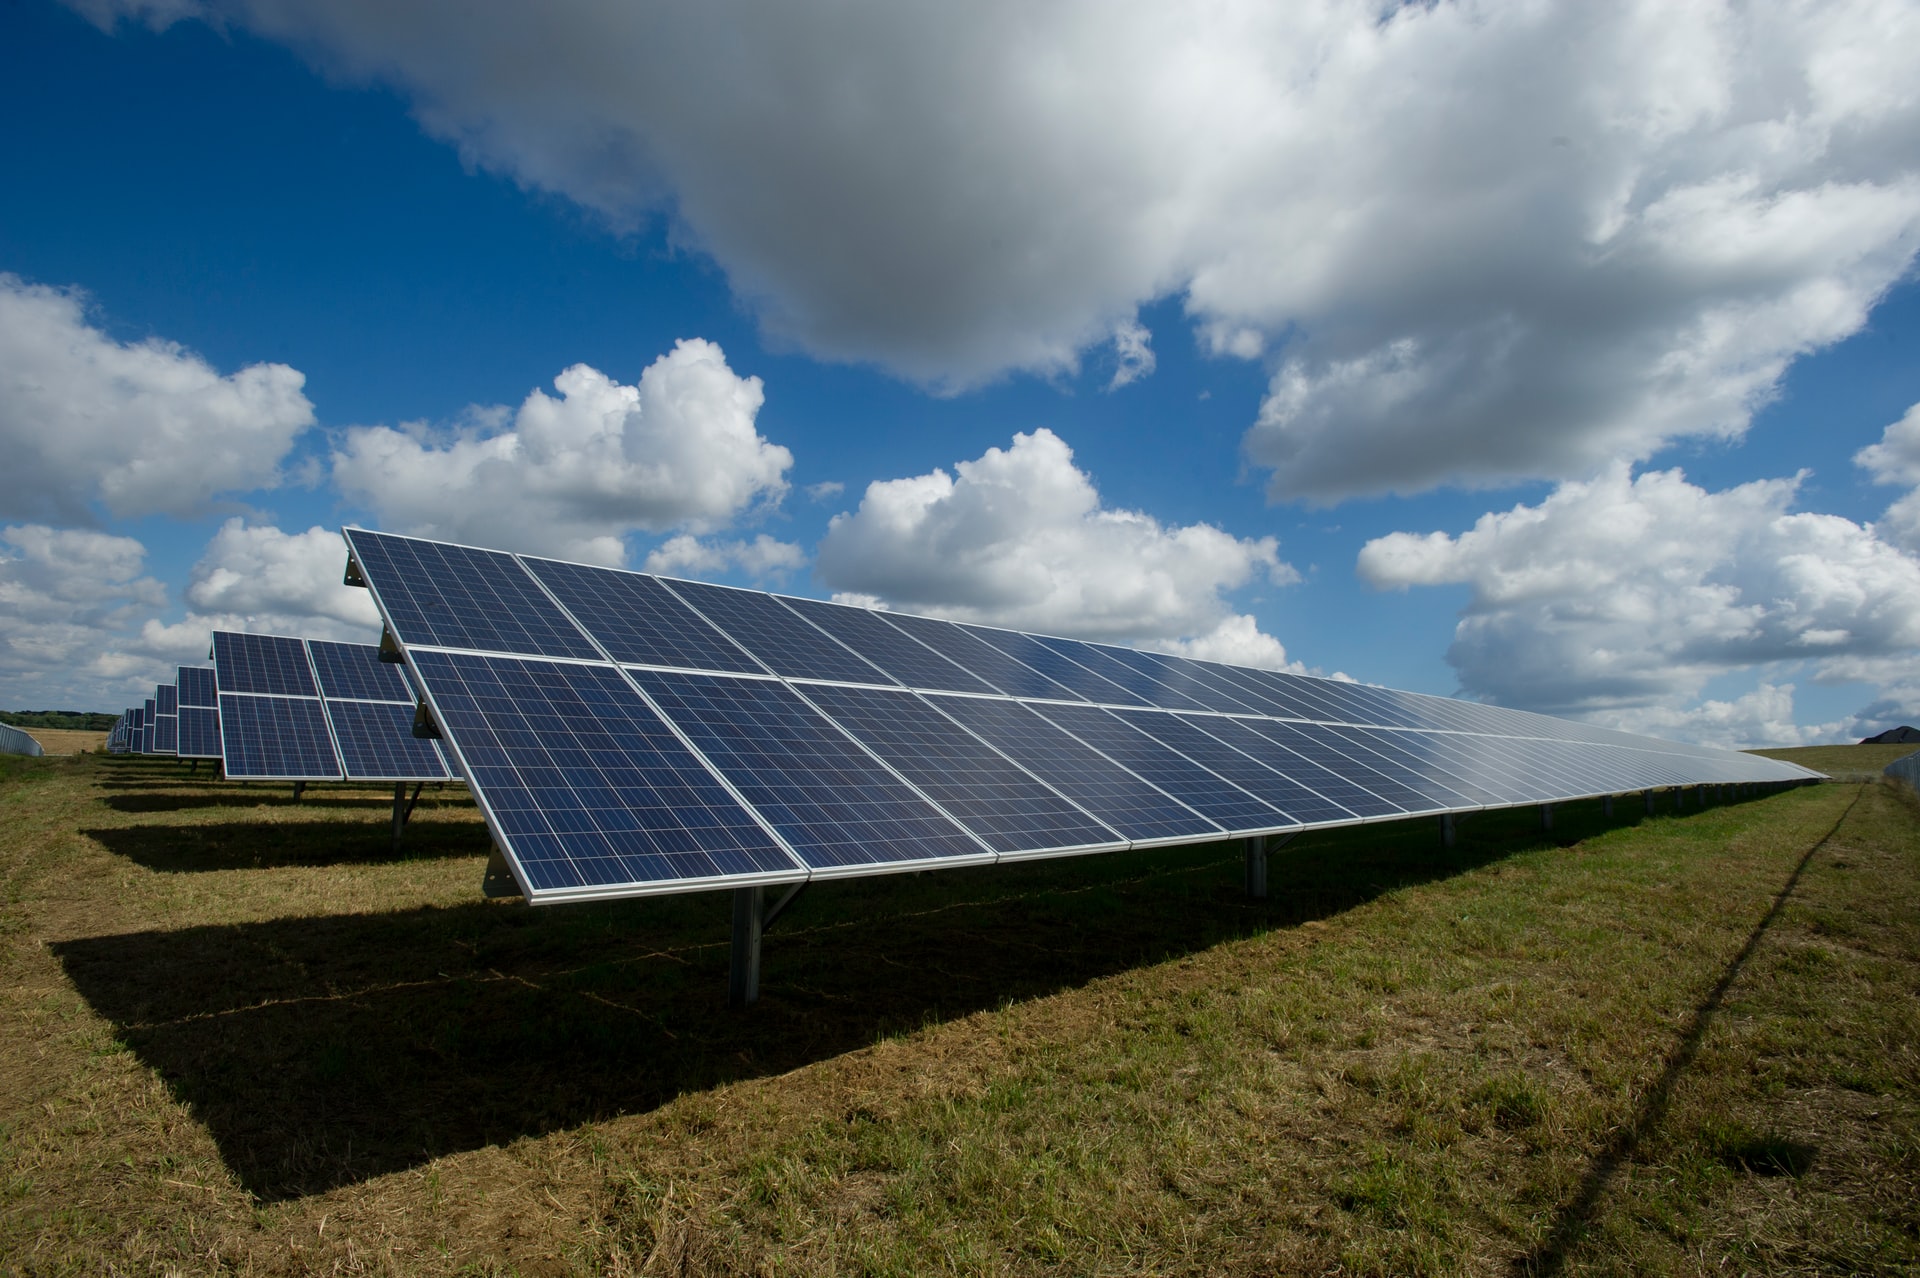
日本は山が多く、大規模な太陽光や風力に向く平らな土地が限られます。これまでの導入は、山林を切り開いたメガソーラーや、農地転用に頼る面がありました。その結果、土砂災害への不安や景観の悪化、生態系への影響をめぐり、地域とのトラブルが各地で起きています。
政府は2025年12月以降、メガソーラーをめぐる課題への対策を関係府省で検討しています。環境影響評価の対象の見直しや、安全性の確保に向けた法令の見直しなどが論点として示されています。北海道の釧路市のように、自然と太陽光発電施設の調和を掲げた条例を定める自治体も出ています。
規制強化と導入拡大は両立できるか
規制が強まると導入が止まるのでは、という懸念もあります。ただ、地域の理解を得られない事業は、結局は長続きしません。資源エネルギー庁は、再エネを主力電源として最大限導入する方針の中で、「地域との共生」を前提に置いています。
大切なのは、「再エネか自然か」と二者択一で考えないことです。屋根や壁面、駐車場、ため池、すでに開発済みの土地など、新たな自然を壊さずに設置できる場所を優先する発想が、次の解決策につながります。
屋根や壁を使う、ペロブスカイト太陽電池
その一例が、薄くて軽く、曲げられるペロブスカイト太陽電池です。従来のシリコン系パネルが載せられなかった、耐荷重の小さい屋根や、ビルの壁面に設置できる可能性があります。主な原料のヨウ素は、日本が世界有数の産出国とされています。
第7次エネルギー基本計画では、2040年に約20GWの導入を目標にしています。NEDOは2025年9月、グリーンイノベーション基金事業で新たに3社を採択しました。各社は2030年度までに200〜300MW以上の量産を構想しています。一方で、補助金への依存が大きくなる懸念を指摘する声もあり、発電コストを自立可能な水準まで下げられるかが、普及の分かれ目です。
課題4|天候と災害に左右される変動の大きさ
日が陰れば、風がやめば、発電量は変わる
太陽光は夜間や雨の日に、風力は風が弱い日に発電量が落ちます。供給が不安定になる「変動」は、再エネに共通する課題です。日本は台風や地震、津波といった自然災害が多く、設備が被害を受けるリスクもあります。
電気は、足りなくなれば停電につながります。そのため、再エネが増えるほど、足りないときに補う電源や、余ったときにためる仕組みが欠かせません。
「再エネか火力か」ではなく、組み合わせで考える
変動への対策は、再エネだけで完結させる考え方ではありません。水力や地熱のように天候に左右されにくい再エネ、蓄電池、必要なときに動かせる火力、そして原子力を組み合わせる「エネルギーミックス」で、安定供給を保ちます。第7次エネルギー基本計画も、再エネと原子力を共に活用する方針を示しています。
この点では、「再エネは不安定だから使えない」という見方も、「再エネだけで全部まかなえる」という見方も、どちらも実態とは違います。変動を前提に、他の手段で支える設計が現実的です。
災害への備えは「分散」と「連携」
災害時の対策として、2020年6月に成立したエネルギー供給強靱化法があります。送配電事業者に災害時の連携計画を義務づけ、被災した事業者を支える相互扶助の仕組みをつくりました。
地域に太陽光と蓄電池を置いて、大規模停電時にも最低限の電気を確保する取り組みも広がっています。大きな発電所に頼りきりにせず、小さな電源を地域に分散させることが、災害に強い電力の形につながります。
解決策の進み具合|国・企業・地域の動き
FIP制度で「市場で売る」方向へ
FIT制度は、再エネの導入を一気に広げた一方で、市場の価格と切り離されて買い取る仕組みでした。2022年度に始まったFIP制度では、発電事業者が電力市場で売り、市場価格に一定の補助(プレミアム)を上乗せして受け取ります。電気が足りない時間帯に売った方が有利になるため、蓄電池を併設して需要の高い時間帯に放出する動機が生まれます。
FITからFIPへの移行は、再エネを「国が買い支える電源」から「市場で競争する電源」へ変えるための一歩です。ただし、第1ラウンドの洋上風力のように、市場環境や資材価格の変動をどこまで事業者が負うのかは、引き続き設計の課題です。
蓄電池と長期脱炭素電源オークション
電力広域的運営推進機関(OCCTO)が運営する長期脱炭素電源オークションでは、脱炭素電源の新設や更新に対し、長期にわたり固定費を回収できる枠組みを用意しています。系統用蓄電池も対象になり、落札案件が出ています。
昼間の余剰を夕方や夜に回せる蓄電池が増えるほど、出力制御は減らせます。ただ、蓄電池の設置場所や系統への接続にも制約があり、導入のペースが課題です。
企業と地域の取り組み
企業側でも、使う電気を再エネに切り替える動きが広がっています。工場や物流拠点の屋根に太陽光を載せる自家消費型の導入、再エネ電力を長期契約で調達するPPA(電力購入契約)などが、その例です。
自治体では、地域で作った再エネを地域の中で使う「地産地消」の取り組みが各地にあります。電気代として地域外に出ていた資金を地域に残し、雇用や収入につなげる狙いもあります。こうした事例は、全国で増えています。
企業ごとの導入事例を詳しく知りたい方は、次の記事もご覧ください。

私たちにできること|電気の使い方と選び方
使う量を見直す
元の記事で触れていたとおり、電力を使う量を減らせば、作る量も減らせます。冷暖房の設定温度、待機電力、照明のLED化など、家庭でできる省エネは、再エネの導入を待たずに今すぐ始められます。
暖房を使い始める秋から冬は、電気の使用量が増える時期です。電気料金の明細で、先月と先々月の使用量を見比べるだけでも、どこに無駄があるかが見えてきます。
使う時間帯と契約を見直す
再エネが余りやすいのは、晴れた日の昼間です。洗濯機や食洗機、電気自動車(EV)の充電を昼間にずらすと、余った電気を有効に使えます。時間帯別の料金メニューがある家庭は、その時間帯を意識するだけで、家計にもやさしくなります。
電力会社を選ぶ際は、再エネの割合や電源構成を公開している会社を比べる方法もあります。ただし、「再エネ100%」とうたうプランでも、実際に再エネ由来の電気を届けているのか、証書(環境価値)を組み合わせているのかなど、仕組みは異なります。契約前に、どの電源をどう調達しているのかの説明を読んでおくと安心です。
誤解されやすいポイント
再エネの話では、「再エネを増やすと電気代が必ず上がる」「再エネは役に立たない」といった極端な見方が出がちです。実際には、賦課金のように負担が目に見える部分もあれば、燃料の輸入に頼る割合が下がるという側面もあります。
どちらか一方だけを取り上げるのではなく、コスト、送電網、地域との関係、安定供給という複数の論点を見比べて、自分なりに判断する姿勢が大切です。
まとめ
日本の再エネは、2023年度の資源エネルギー庁の集計で22.9%、ISEPの推計で2024年度に26.5%と、着実に増えてきました。第7次エネルギー基本計画は、2040年度に4〜5割程度という高い目標を掲げています。その一方で、課題の中心は、発電コストと国民負担、送電網の制約、適地と地域との共生、天候や災害による変動へと広がっています。
解決策も、課題ごとに進んでいます。FIP制度は市場の動きに合わせた発電を促し、蓄電池は余った電気をためて出力制御を減らします。ペロブスカイト太陽電池は、屋根や壁面といった新たな設置場所を開きます。ただ、洋上風力の撤退が示したように、制度の設計が実態に追いついていない面も残ります。
私たちにできることは、使う量を見直し、使う時間帯を意識し、電力会社の説明を読んで選ぶことです。まずは電気料金の明細を開き、「再エネ賦課金」の欄と、先月の使用量を確認することから試してみてください。
- 再エネの比率は資料によって異なり、年度と集計の範囲を確認して読む必要がある
- 課題はコスト・送電網・適地と地域共生・変動の4つに整理できる
- FIP制度、蓄電池、ペロブスカイト太陽電池が解決策として進んでいるが、制度設計には課題が残る
- 家庭では、使う量と使う時間帯、電力会社の選び方を見直すことができる
参考文献
- 経済産業省「令和5年度(2023年度)におけるエネルギー需給実績(確報)」(2024年)
- 環境エネルギー政策研究所(ISEP)「国内の2024年度の自然エネルギー電力の割合と導入状況(速報)」(2025年)
- 経済産業省「第7次エネルギー基本計画が閣議決定されました」(2025年)
- 資源エネルギー庁「エネルギー基本計画の概要」(2025年)
- 資源エネルギー庁「再生可能エネルギーの主力電源化について」(2025年)
- NEDO「ペロブスカイト太陽電池の量産技術開発に関する事業者採択のニュースリリース」(2025年)