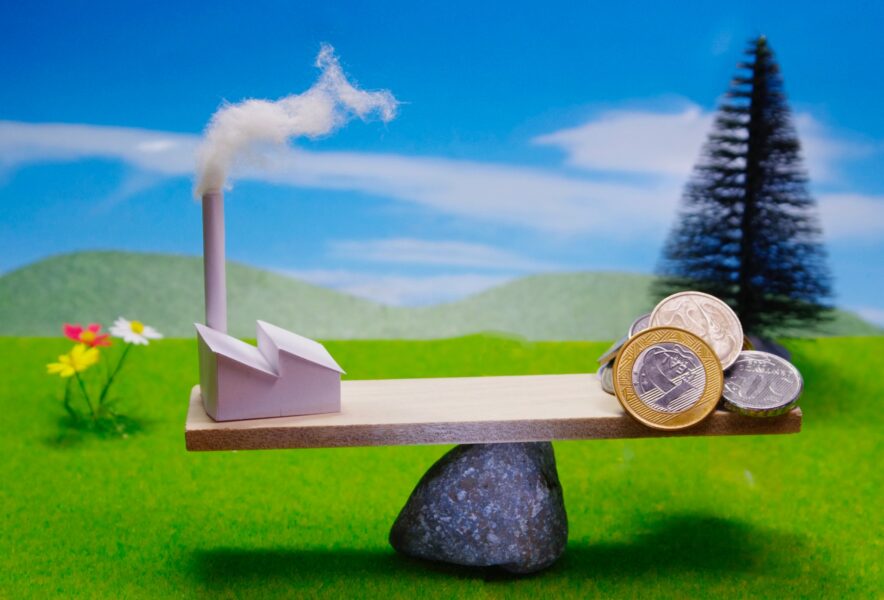
炭素クレジット(カーボンクレジット)とは、温室効果ガスの排出削減量や、森林などによる吸収量を「CO2 1トン分」という単位で数値化し、取引できるようにした証書です。省エネ設備の導入や森林整備で生まれた成果を「クレジット」として売り、削減しきれない排出がある企業や団体がそれを買って埋め合わせます。
この仕組みは2026年度から、日本の企業にとって身近な話になりました。排出量取引制度(GX-ETS)が法律に基づく制度として始まり、J-クレジットなどの使い道が広がったためです。この記事では、定義を押さえたうえで、日本で使える3つの制度の違い、質の良いクレジットの見分け方、よくある誤解までを順にたどります。
炭素クレジットが生まれて使われるまでの仕組み
炭素クレジットは、取引の対象が「モノ」ではなく「削減できた事実」である点が特徴です。ここでは、クレジットができる流れ、種類、使い方の順に整理します。
削減量が認証されるまでの流れ
クレジットは、事業者が活動を始めただけでは発行されません。まず、削減や吸収の計画を制度のルールに沿って登録します。このとき「その活動をしなかった場合の排出量」(ベースライン)を設定し、実際の排出量との差を削減量として計算します。
次に、活動の実績を測定して報告し、第三者機関の検証を受けます。審査を通った分だけが、国や認証団体によってクレジットとして発行されます。たとえばボイラーを高効率の機器に更新し、年間100トンの削減が確認されれば、100トン分が対象になります。
削減型と吸収型、除去型の違い
クレジットは、生まれ方で大きく3つに分けられます。省エネや再生可能エネルギーの導入で排出を減らす削減型、森林管理などでCO2を吸収する吸収型、大気中のCO2を回収して貯留する技術による除去型です。
同じ1トンでも、性質は同じではありません。森林の吸収は山火事や伐採で再び排出される可能性があり、削減型は「本来の排出を減らした」という確認が中心になります。何由来のクレジットかを見ることが、購入時の出発点です。
カーボンオフセットとの関係
カーボンオフセットは、減らせなかった排出量を、クレジットの購入によって埋め合わせる考え方です。クレジットは、この埋め合わせに使う道具にあたります。
航空や鉄鋼のように、今の技術では排出をゼロにしにくい分野もあります。そうした分野を含め、クレジットは自社での削減を尽くしたあとに残る排出分に使うものと位置づけられます。削減の代わりではなく、削減の後に置く手段です。
日本で使える3つの制度|J-クレジット、JCM、国際認証
国内の企業や自治体がクレジットを調達するとき、主な選択肢は3つあります。制度ごとに、対象となる活動や買い手の目的が違います。
J-クレジット制度(国内)
J-クレジット制度は、経済産業省、環境省、農林水産省が運営する国内の認証制度で、2013年度に始まりました。省エネ設備、再生可能エネルギー、森林管理などによる削減・吸収量を国が認証します。70を超える方法論が用意されており、中小企業や自治体でも参加しやすいことが特徴です。
林野庁の資料によると、森林分野では制度開始から2025年度末までに355件のプロジェクトが登録され、累計の認証量は240.1万トン(CO2換算)でした。うち100.5万トンは2025年度の認証分で、認証見込量が10万トンを超える大規模なプロジェクトの認証が始まったことが伸びの理由とされています。木質バイオマス固形燃料の方法論では169件が登録され、認証量は211万トンです。
価格も動いています。中部経済産業局のコラムによると、省エネ由来のJ-クレジットは2025年12月時点で、2023年末と比べて3倍以上に上がりました。需要が増えれば、買いたいときに安く買えるとは限りません。
二国間クレジット制度(JCM)
JCMは、日本が途上国と協力して脱炭素技術を広め、その削減成果を両国で分け合う制度です。外務省によると、パートナー国は2025年8月までに31か国になりました。同年にはタンザニアやインドと協力覚書が結ばれ、2026年4月にはオマーンとの署名も経済産業省の資料に記載されています。
J-クレジットが「国内の削減」を対象にするのに対し、JCMは「海外での削減」が対象です。日本の削減目標への算入を前提にした国同士の仕組みなので、民間が自由に売買する国際認証とは位置づけが異なります。
Verraなどの国際認証と民間市場
Verra(VCS)やGold Standardなどの認証団体は、国境を越えて取引される任意のクレジット市場を支えています。途上国の森林保全や再生可能エネルギーなど、大規模なプロジェクトが多く、地域の生活向上や生物多様性の保全といった副次的な効果も評価に含められます。
一方で、品質のばらつきが課題とされてきました。プロジェクトの現地確認が難しいこともあり、買い手には認証団体の信頼性や第三者評価を見る姿勢が求められます。次のセクションで、その見方を整理します。
2026年度から変わったこと|排出量取引制度(GX-ETS)とクレジット
2026年度から、日本の排出量取引制度が法律に基づく制度として動き出しました。経済産業省の資料によると、CO2の直接排出量が直近3年度の平均で10万トン以上の事業者が対象で、300〜400社程度、日本の温室効果ガス排出量の6割近くをカバーするとされています。
仕組みは、事業者ごとに排出枠が割り当てられ、枠が足りない分は他社から調達する、というものです。2026年度の排出枠の価格は、下限1,700円、上限4,300円(1トンあたり)と定められ、2027年度以降は前年度の価格に上昇率を掛けて決まります。対象事業者は2026年9月末までに基礎的な情報を届け出ることになっており、排出目標量などの届出は2027年9月末、割当ては2027年11月末の予定です。
この制度では、J-クレジットやJCMクレジットも、一定の範囲で枠の不足分の埋め合わせに使える設計とされています。ただし利用できる割合などの条件は、制度資料の更新で変わりうるため、実際に使う企業は経済産業省の最新資料を確認する必要があります。
クレジットが「自主的なオフセット」から「制度上の義務の履行を支える手段」へ広がったことで、需給は引き締まりやすくなります。前述のJ-クレジットの価格上昇は、その流れを先取りした動きとして見ることもできます。
企業にとってのメリットと、見落としやすい限界
クレジットの活用には明確な利点があります。一方で、使い方を誤ると逆に信頼を損なう場面もあります。
得られること
第一に、自社の努力だけでは減らしにくい排出を補えます。航空会社のように、現時点で完全な脱炭素化が難しい業種ではとくに現実的な手段です。国際民間航空機関(ICAO)のCORSIA(国際航空の排出を相殺する枠組み)では、2024年から2026年が第1フェーズです。JALグループは2025年度にCORSIA適格クレジットの調達と償却を始めたと発表しています。
第二に、地域への資金の流れを生めます。J-クレジットなら、森林を管理する山間部の事業者や、省エネ投資をした中小企業に売却収入が入り、その資金が次の投資に回ります。
限界と注意点
最大の限界は、クレジットが自社の排出そのものを消すわけではないことです。クレジットを買った場合も、元の排出量の記録は変わりません。削減実績を示すときは、削減した量とクレジットで埋め合わせた量を分けて公表するのが誠実な書き方です。
民間調査会社のSylveraは、CORSIAの第1フェーズで潜在的な需要が1億6,300万トンあるのに対し、適格なクレジットは3,800万トンにとどまるとの推計を公表しています。この数字は民間の試算で、ICAOの公式集計ではありません。ただ、義務的な需要が供給を上回る可能性は、クレジット価格の上昇や調達難につながりうる点として押さえておきたいところです。
質の良いクレジットを選ぶ3つの確認点
クレジットは、すべてが同じ価値ではありません。信頼性を測る国際的なものさしの一つが、ICVCM(任意炭素市場の健全性評議会)が定めるコア・カーボン原則(CCP)です。ここでは、購入前に確認したい3点を、CCPの考え方に沿って示します。
追加性があるか
追加性とは、そのクレジットのための資金がなければ、削減は実現しなかったかを問う視点です。もともと伐採の予定がなかった森林を守っても、追加の削減とは言いにくくなります。プロジェクトの資金計画や、収入全体に占めるクレジット収入の比重が判断材料になります。
永続性があるか
永続性は、削減や吸収の効果が長く保たれるかを見る視点です。森林は火災や病害虫で吸収した炭素を放出する危険があります。そのため、損失が出たときの補填の仕組み(バッファとしてクレジットを留保する制度など)があるかを確認します。
二重計上がないか
同じ削減分が、複数の場所で数えられる問題です。国の目標に算入された削減を、企業が自社の実績としても使うと、実際の削減量以上に成果が主張されます。登録簿での管理や、他国の目標との調整の有無が確認点になります。
ICVCMの2025年のレポートによると、2023年から2025年11月末までに7つのプログラムと36の方法論がCCPの基準を満たすと承認されました。ラベル付きクレジットの未償却分は、MSCIの調べで2025年10月時点に5,100万トンを超えています。2024年7月には、再生可能エネルギー系の方法論がICVCMの基準を満たさないと判断されました。ラベルがあることは一つの目安ですが、承認の対象は方法論ごとに変わるため、購入時は最新の承認状況を見てください。
よくある誤解と、読者が次にとれる行動
ここまでの内容を踏まえ、読者が抱きやすい疑問に答えます。
「クレジットを買えば排出はゼロになる」は誤り
クレジットは、他の場所での削減や吸収の成果を自分の排出に充てる仕組みです。自社の排出が消えるわけではないので、「ゼロにした」と書くより「どれだけ削減し、残りをどのクレジットで埋め合わせたか」を示す方が、読み手の信頼を得られます。外部に表現する際は、グリーンウォッシュと受け取られないよう、数字と出典を併記することが大切です。
企業だけでなく、個人にも関係がある
J-クレジットは、企業や自治体だけでなく、個人や小さな団体が購入する選択肢もあります。仲介事業者などを通じて、少量から買える場合があります。ただし、日常生活の排出を減らす努力が先で、購入はその後の補完です。
今日からできる最初の一歩
事業者の場合は、自社の排出量を把握し、削減できる部分と残る部分を分けるところから始めます。個人の場合は、電気やガスの使用量を月ごとに記録し、減らせる項目を一つ選ぶだけでも十分です。クレジットを検討するのは、その後の順番になります。
まとめ
炭素クレジットは、削減や吸収の成果をトン単位で数値化し、取引できるようにした仕組みです。国内ではJ-クレジット、海外ではJCMや国際認証が主な選択肢で、2026年度からは排出量取引制度の開始により、クレジットの役割が義務の履行を支える手段にも広がりました。
一方で、クレジットは自社の排出を消すものではなく、品質にも幅があります。追加性、永続性、二重計上の有無という3点を確認し、削減努力を尽くしたあとの補完として使うことが、信頼される活用につながります。
- 炭素クレジットは削減・吸収量を数値化した証書で、使うのは自社の削減を尽くした後が基本
- 国内のJ-クレジット、海外のJCM、民間の国際認証は、対象と買い手の目的が違う
- 2026年度から排出量取引制度が始まり、J-クレジットなどの需給が引き締まりやすくなっている
- 選ぶときは追加性、永続性、二重計上の有無を確認し、CCPなどの第三者評価も参考にする
- 「買えばゼロ」という表現は避け、削減量と埋め合わせた量を分けて示す
参考文献
- 経済産業省「排出量取引制度 手続の全体像(セットアップマニュアル)」(2026年)
- 林野庁「令和7年度 森林及び林業の動向」(2026年)
- 中部経済産業局「J-クレジット関連コラム」(2026年)
- 外務省「二国間クレジット制度(JCM)」
- ICVCM「CCP Impact Report 2025」(2025年)
- Sylvera「CORSIA フェーズ1の解読」
- JAL「CORSIA適格クレジットの調達と償却に関する発表資料」(2025年)